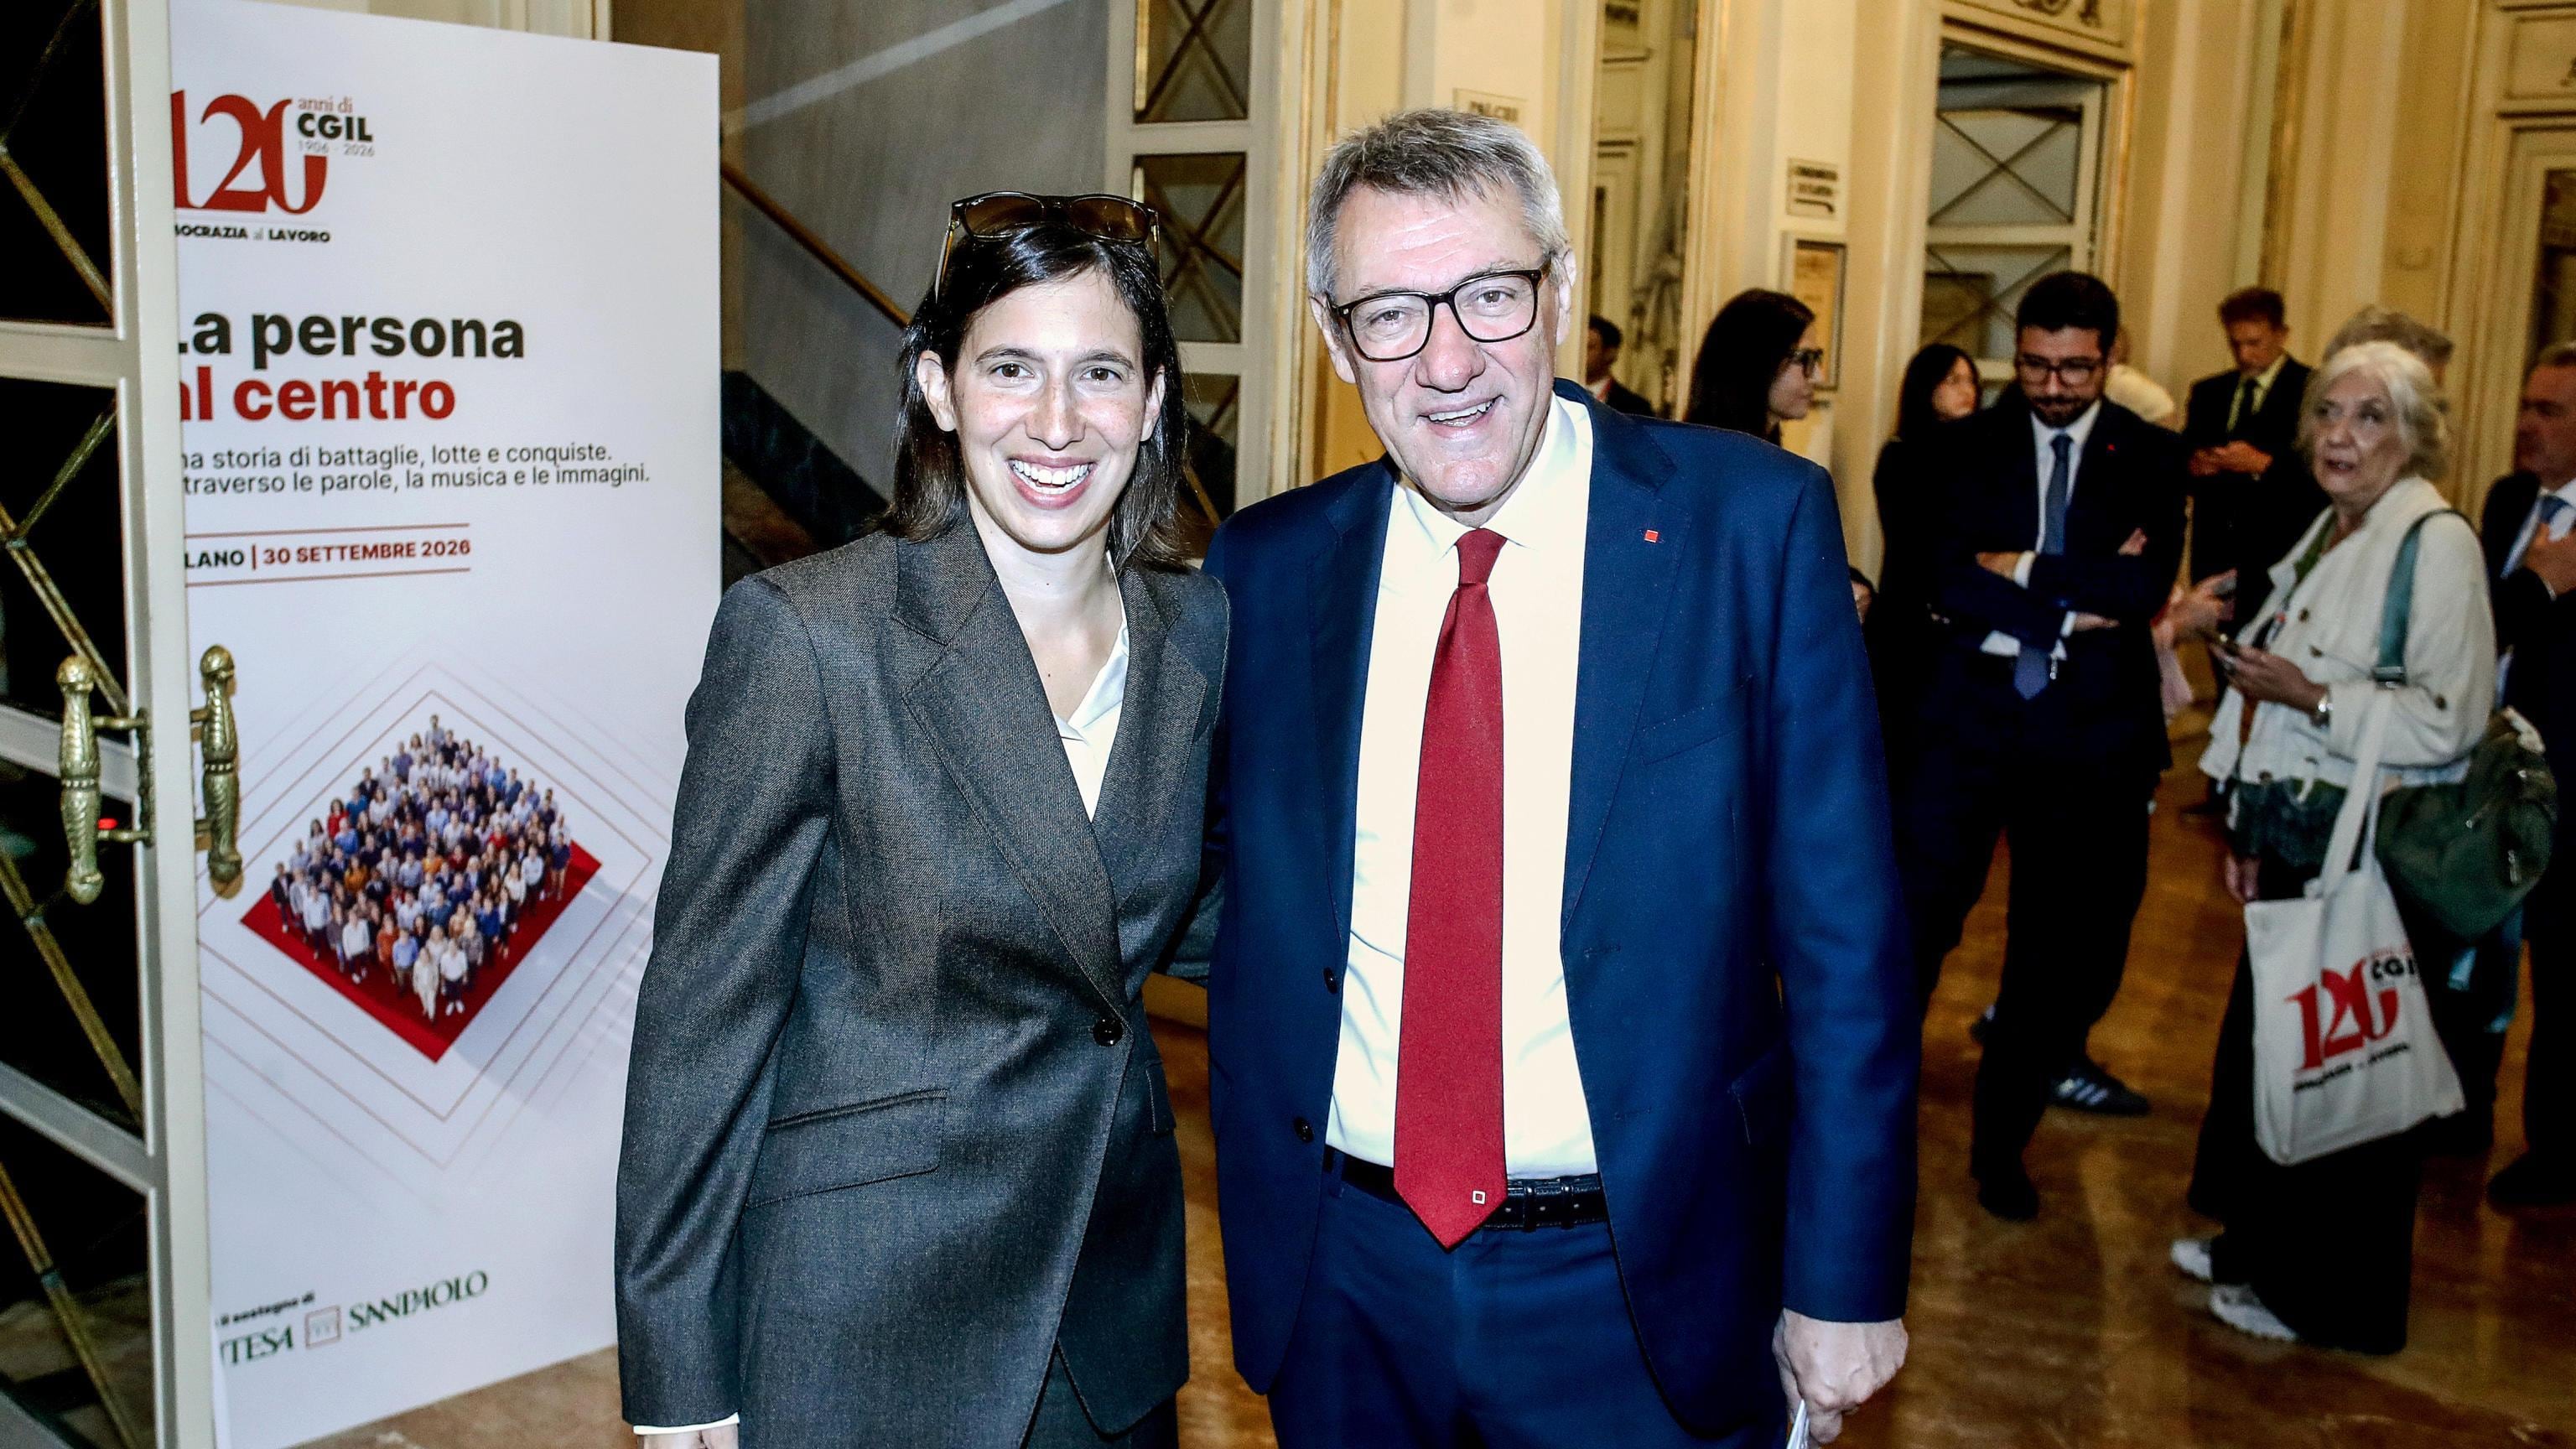
«Si può dare di più senza essere eroi» basta essere partite Iva, suona più o meno così la riforma del sistema fiscale presentato ieri dalla Cgil. «Non ci limitiamo a protestare, ma facciamo proposte concrete» ha voluto sottolineare Maurizio Landini. E allora andiamo a vederle queste proposte.
Le direttive generali sono due: equità orizzontale (a parità di reddito parità di tassazione) e progressività (chi ha di più deve pagare di più).
L’obiettivo è abbassare le imposte a lavoratori dipendenti e pensionati. Lo strumento per farlo: tassare di più le partite Iva . Nell’assioma per cui i lavoratori autonomi vengono tassati meno non si tiene però in considerazione i costi che devono sostenere. Non si pagano soltanto le tasse sul reddito: bisogna considerare anche contributi previdenziali, commercialista, eventuali assicurazioni e costi amministrativi. A parità di reddito lordo un lavoratore autonomo e uno dipendente non incamerano la stessa cifra. Quindi non hanno la stessa «capacità contributiva» come dettato dall’articolo 53 della Costituzione.
Capitolo drenaggio fiscale. Inteso come l’aumento della pressione fiscale dato dall’inflazione e da un sistema di tassazione progressivo i cui gli scaglioni non vengono indicizzati all’aumento del costo della vita. La Cgil si propone di neutralizzarlo attraverso un meccanismo di indicizzazione automatica all’inflazione. È una proposta nobile? Altro che sì. Fattibile? In questo momento storico no. Per un motivo semplice: non ci sono soldi. Andrebbe fatto? Certo, ma se nessun governo l’ha fatto è perché le condizioni delle casse statali non lo permettono.
Non è un caso se la Manovra anche quest’anno può contare solo su 26 miliardi di euro. O qualcuno pensa che sia possibile che un governo a meno di un anno dalle elezioni scelga scientemente di non mettere in campo tutte le risorse disponibili?
Nel giorno in cui nel programma del campo largo rispunta la il reddito di cittadinanza, la Cgil ripresenta la patrimoniale. Landini va oltre quella proposta da Oxfam che tassava di un punto percentuale in più i patrimoni compresi fra 5,4 milioni e 8 milioni di euro. La Cgil propone di tassare progressivamente le grandi ricchezze immaginando come primo scaglione quello fra i 2 e i 5 milioni di euro, come secondo i patrimoni da 5 a 10 milioni e infine quelli che superano i 10 milioni di euro. Gettito complessivo? Circa 26 miliardi di euro di cui il 77,2% deriverebbe solo da 22,3 mila contribuenti.
Per capirne la fattibilità analizziamo la proposta alla luce di ciò che già è stato fatto, non solo in Italia, ma anche nel Vecchio Continente e negli Stati Uniti.
Partiamo da un dato: chi ha un patrimonio tende a tutelarlo e quindi se ha la possibilità di trasferirlo in un Paese dove non c’è la patrimoniale lo farà. È già successo negli Stati Uniti dove uno studio di Benjamin Jaros e Joshua Rauh per l’Hoover Institution della Stanford University ha dimostrato come i miliardari si siano spostati dalla California per fuggire dalla Billionaire Tax Act 2026 che prevedeva un’imposta straordinaria del 5% sul patrimonio netto dei contribuenti con una ricchezza superiore a un miliardo di dollari. Per capire gli ordini di grandezza basti pensare che solo sette di questi trasferimenti hanno sottratto alla base imponibile quasi il 30% della ricchezza considerata. Non solo, gli autori hanno evidenziato come le perdite potrebbero estendersi anche alle imposte sulle vendite, alle imposte immobiliari e all’attività economica generata dalla presenza dei grandi patrimoni. Quindi la tassa che doveva portare circa 30 miliardi di dollari attraverso un prelievo straordinario potrebbe far perdere ogni anno miliardi di entrate fiscali.
Un caso simile è accaduto in Italia con la tassa sui mega yacht voluta dal governo Monti nel 2011 e poi definitivamente cancellata da Renzi nel 2016. L’unico risultato è stato che il giorno successivo chi possedeva uno yacht ha preferito i porti della Corsica e della Francia a quelli italiani.
E in Europa? In Germania la Corte Costituzionale Federale dichiarò incostituzionale la Vermögensteuer nel 1995. I giudici hanno rilevato una disparità di trattamento tra i beni immobili e i patrimoni finanziari portando alla sospensione definitiva dell’imposta nel 1997. Nei Paesi Bassi ad annullarla fu la Corte suprema costringendo il governo a rimborsare i contribuenti. Casi simili anche in Lussemburgo, Belgio e Spagna.
Riproduzione riservata