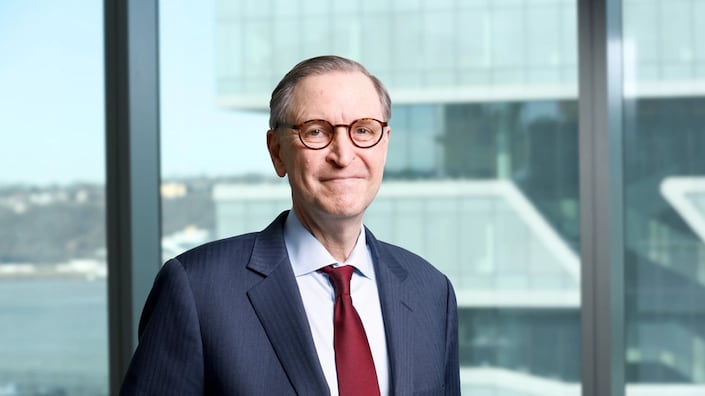
«Il protezionismo è pericoloso. Ma Trump ha avuto il merito di accendere i riflettori sull’importanza della sicurezza economica». È questa la tesi di Glenn Hubbard, economista, già preside della Columbia Business School ed ex presidente del Council of Economic Advisers di George W. Bush, sui nodi dell’economia statunitense.
Professore, partiamo dall’aumento del debito americano. Cosa dobbiamo aspettarci?
«Il debito è uno dei principali rischi del nostro Paese. I tassi di interesse sono già elevati, in parte per il debito, e ciò limita gli investimenti americani in ricerca, difesa o istruzione. Non considero probabile una vera crisi del debito. Vedo piuttosto un’erosione della capacità dello Stato di fare altro. Nel 2032 inoltre la Social Security raggiungerà un punto di crisi generale e sarà necessario intervenire. Il prossimo presidente, chiunque egli sia, dovrà affrontare il problema e prendere delle decisioni capaci di guardare nel lungo periodo».
Da Zucman a Mamdani tornano patrimoniali, più tasse sui ricchi e maggiore regolamentazione. È la risposta giusta?
«Le economie avanzate devono dedicare più attenzione alle opportunità e renderle accessibili a tutti. Ma non penso che la risposta sia una tassa sulla ricchezza. Una patrimoniale scoraggerebbe l’innovazione, la crescita e lo sviluppo ed è difficile da amministrare. Molti Paesi l’hanno ritirata. La sinistra coglie una preoccupazione reale sulle opportunità, ma lo fa con soluzioni che potrebbero essere peggiori del problema. Ho suggerito, per esempio, imposte sui flussi di cassa, perché colpiscono i profitti monopolistici e la stagnazione della ricchezza. Perché il problema è offrire più opportunità, non colpire chi potrebbe crearle».
Come giudica l’agenda economica della seconda presidenza Trump?
«Ci sono aspetti del “big beautiful bill” favorevoli agli investimenti e apprezzo un’agenda regolatoria leggera, pro-business. Ma i dazi sono un grosso errore: aumentano i prezzi al consumo e quelli dei beni intermedi. Circa metà delle importazioni americane è fatta di beni intermedi: tassarli aumenta i costi della manifattura Usa. Trump ha però costretto il Paese a pensare ai nodi strategici e di sicurezza delle supply chain, delle componenti critiche e delle terre rare. Anche se attribuisco all’amministrazione più punti per la diagnosi che per la cura».
La globalizzazione è quindi al capolinea?
«Si sta trasformando, ma non è finita. Non credo però che torneremo al 1995 o al suo picco storico. Imprese e governi sono più consapevoli dei choke point: non si può dipendere dai mercati aperti per qualsiasi cosa. Vedremo innovazione attorno a questi colli di bottiglia. Nell’energia si cercheranno alternative a Hormuz; per terre rare e minerali critici nuove fonti. Questa tendenza porterà da una parte a soluzioni mercantiliste, come nel caso cinese, dall’altra a una maggiore attenzione alla resilienza delle catene di fornitura».
Perché per lei serve favorire l’“ability to compete”?
«Se guardiamo ad Adam Smith, la competizione è il cuore della mano invisibile. Ma Smith viveva in un’economia più semplice. Oggi abbiamo il dovere di mettere tutti sulla stessa linea di partenza, dando loro gli strumenti per competere. Molte economie avanzate non sono riuscite a farlo. È una ragione dell’inquietudine nell’opinione pubblica. La vera soluzione è favorire questa capacità per superare la crisi delle nostre società».
Il dollaro rischia di perdere il suo primato?
«Rimane la valuta di riserva dominante. La sua posizione può essersi erosa, ma le alternative hanno limiti: il franco svizzero è troppo piccolo e il renminbi non è convertibile. Cresceranno le valute digitali delle banche centrali, ma penso che il dollaro resterà dominante. Ad anneggiarlo sarebbero una cattiva politica fiscale o un uso eccessivo delle sanzioni in dollari».
Lei propone sanzioni secondarie contro l’energia russa. Queste non rischiano di spingere Cina e Russia fuori dal sistema del dollaro?
«Il rischio esiste certamente. Però esse possono costruire sistemi bilaterali per il petrolio, ma non un vero sistema internazionale alternativo. Penso pertanto che l’utilizzo di sanzioni secondarie contro Mosca avrebbe potuto funzionare e accelerare una capitolazione russa».
E l’Europa?
«L’Unione Europea è stata una soluzione durevole a un problema storico: Stati vicini che per secoli hanno litigato economicamente e militarmente. Ma oggi essa è vittima di problemi seri e gravi. La sovraregolamentazione ha reso l’Europa spettatrice dell’innovazione tecnologica, nonostante le grandi competenze scientifiche.
Mentre emerge la difficoltà di mantenere una moneta comune senza un sistema più ampio di tasse e trasferimenti. Considero l’Unione destinata a durare, ma per farlo deve superare l’ipertrofia regolatoria e favorire la crescita».
La guerra in Iran quali conseguenze può ancora produrre?
«Francamente è un disastro e non vedo una via d’uscita migliore della situazione precedente alla guerra. Nel breve termine temo nuove tensioni sui mercati energetici. Il petrolio è stato frenato anche dal destoccaggio, soprattutto cinese, che ha ridotto la domanda consumando riserve. Nel medio periodo vedremo nuovi oleodotti e innovazione intorno allo Stretto di Hormuz. Ma non dimentichiamo lo Stretto di Malacca e il rischio di un’aggressione cinese nel Pacifico».
Fitch ha confermato il rating italiano a BBB+. Come vede l’Italia di Giorgia Meloni?
«Penso che Meloni abbia fatto un ottimo lavoro come leader, temperando le sue idee conservatrici con la realtà italiana ed europea. Sono più preoccupato per la Francia: la situazione di bilancio è peggiore e non vedo, tra le principali alternative, proposte in grado di migliorarla. Oggi bisogna essere più preoccupati per il destino della Francia che per quello dell’Italia».
Come valuta la Fed di Kevin Warsh?
«Warsh ha indicato un ruolo più contenuto per la Federal Reserve, concentrato sulla politica monetaria e sulla funzione di prestatore di ultima istanza. Condivido la sua idea che negli ultimi anni la Fed abbia fatto troppo, entrando in territori simili alla politica fiscale. La politica monetaria dovrebbe occuparsi soprattutto dei tassi a breve. Resta da capire la dimensione del bilancio della Fed e il coordinamento con il Tesoro. Ma valuto positivamente la sua azione e credo che ponga le domande giuste per il futuro del Paese».