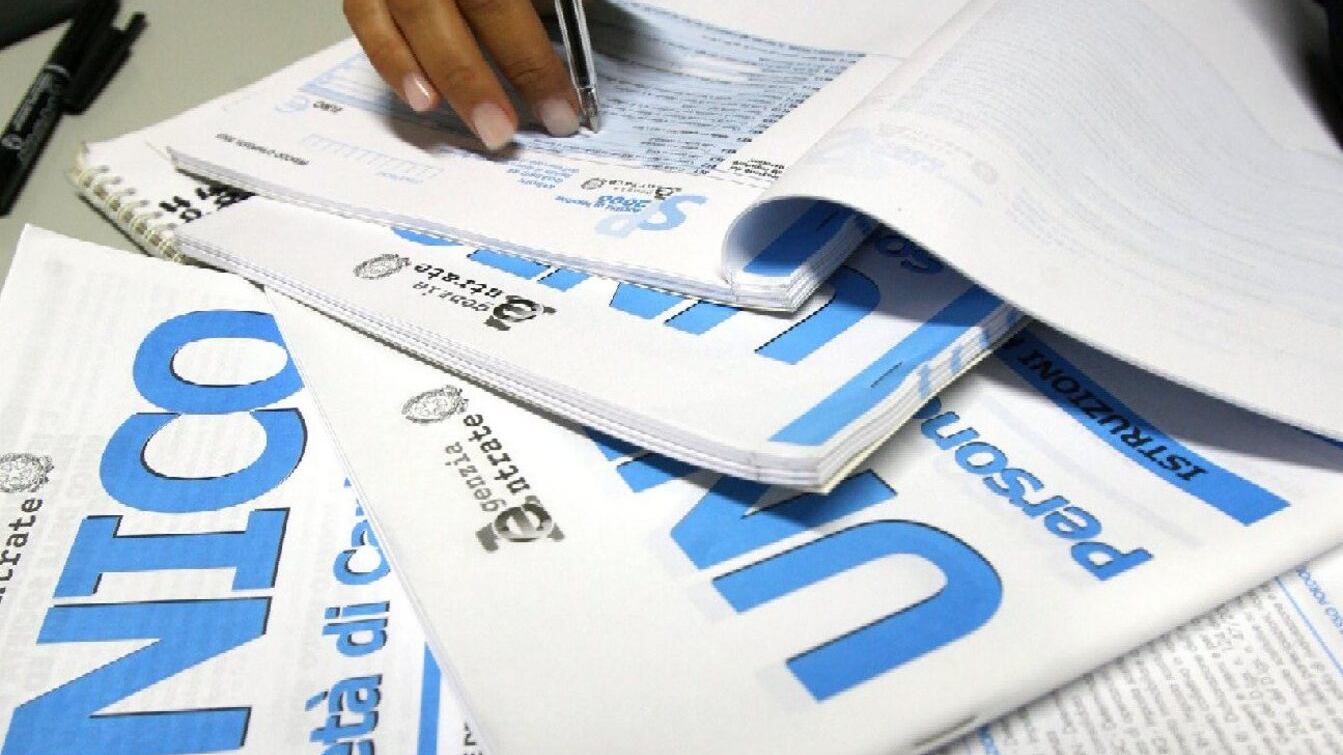
Anche la Banca d’Italia si accorge che la giungla tributaria non è solo un’invenzione giornalistica ma una realtà con la quala si confrontano ogni giorno milioni di imprenditori italiani. «In Italia diverse sono le fonti d’incertezza sul fronte tributario e l’incertezza deriva anche dallo iato tra la normativa primaria e quella secondaria: le norme nascono incomplete, quindi inapplicabili, per il rinvio a successivi decreti di attuazione». È quanto hanno affermato il capo del servizio Assistenza e consulenza fiscale della Banca d'Italia, Salvatore Chiri, e il capo del servizio di Struttura economica Paolo Sestito, nel corso di un’audizione in Senato. Tuttavia, secondo gli esperti di Via Nazionale, «il fisco italiano ha compiuto sforzi per ridurre l’incertezza e semplificare i rapporti con i contribuenti». «Un indicatore della complessità legislativa basato sulla lunghezza dei testi normativi, analogo a quello utilizzato anche in studi accademici e dall’Amministrazione britannica - hanno sottolineato Chiri e Sestito - mostra come dal 1994 a oggi la lunghezza delle leggi tributarie italiane sia aumentata di quasi due terzi; sono ormai più di mille i provvedimenti rilevanti, con una crescita di oltre un terzo». Per i rappresentanti Bankitalia, ciò è dovuto alle «numerose riforme succedutesi: riforma Visco del 1996-1997; riforma Tremonti del 2003-2004; riforma Ias-Irap del 2006-2008». Per Bankitalia, «la razionalizzazione e semplificazione della normativa tributaria e dei relativi adempimenti potrebbero dunque ridurre non solo i costi del fare impresa, ma anche l’evasione e le distorsioni nell’attività economica». Dal punto di vista delle possibili modifiche normative, hanno osservato Chiri e Sestito, «si dovrebbe migliorare la definizione delle basi imponibili, evitando che ci siano incertezze o ambiguità che favoriscano pratiche elusive. A questo proposito, chiarire sia il presupposto di ogni imposta sia il livello di governo competente per l'amministrazione della stessa renderebbe più trasparente il sistema fiscale. Così come previsto nell’ambito della legge delega sulla riforma fiscale, in questa direzione dovrebbe inoltre muoversi il riordino dei regimi fiscali di favore, che possono favorire comportamenti elusivi». Non solo. «Il potenziamento dell’utilizzo della fatturazione e della moneta elettronica e della tracciabilità dei pagamenti, nonché un ulteriore abbassamento dei limiti di utilizzo del contante potranno in prospettiva rendere non più necessari strumenti che determinano costi di adempimento per le imprese, come lo spesometro».
Banca d’Italia scopre il lato oscuro del fisco italiano
Norme incomplete e inapplicabili. Per pagare le tasse sono oltre mille i testi legislativi a cui fare riferimento