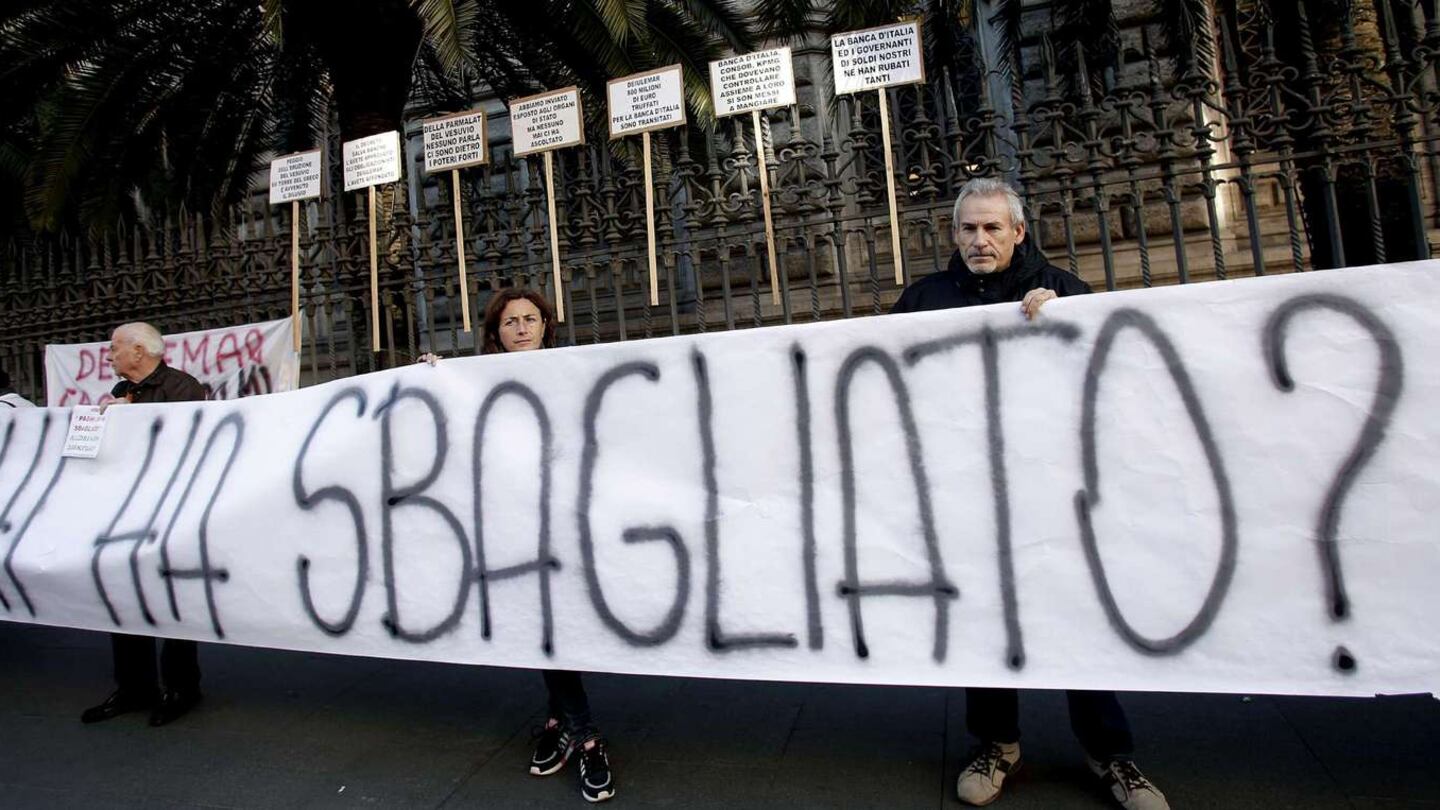
Nel 2011 era lo spread la parola che faceva gelare il sangue nelle vene dei risparmiatori. Un termine quasi ignoto prima dell’emergenza economica ma che entrò presto nel lessico familiare. Ora che sul fronte del debito pubblico la situazione si è normalizzata al punto che il risparmio sui tassi d’interesse si è trasformato in un «tesoretto» per lo Stato, c’è un altro termine che sta turbando il sonno dei risparmiatori. Si tratta delle obbligazioni subordinate. Basta leggere cosa si intende per debito subordinato per capire che si tratta di emissioni adatte a persone che hanno una certa dimestichezza con prodotti di rischio elevato. Per semplificare il debito subordinato è una via di mezzo tra l’investimento azionario e l’investimento obbligazionario senior. E a questo punto ci si addentra in una giungla. Ci sono infatti almeno otto versioni di debito subordinato ma una cosa è chiara: in caso d’insolvenza si va dritti alla perdita del capitale. Il prodotto più semplice è il cosiddetto debito subordinato plain vanilla, seguito dal subordinato ibrido, dal subordinato junior, poi ancora dal debito con capitale rimborsato con svalutazioni, fino ad arrivare al subordinato high trigger, cioè col «grilletto alzato». Questo suona come una minaccia, un allarme che dovrebbe mettere sul chi vive anche il più esperto e spericolato tra gli investitori. Figuriamoci il pensionato o la vecchietta. Ma ora dopo il crac delle quattro banche, Banca Popolare dell’Etruria, Banca Marche, Carife e Cassa di Chieti, non c’è risparmiatore che anche se non ancora padrone dei dettagli, al solo sentir parlare di obbligazioni subordinate non fugga allarmato. Ed è questo il punto. Nel 2016 andranno in scadenza bond subordinati per 4,63 miliardi di euro. A rivelarlo è la società di consulenza Prometeia in base ai dati Snl financials. Le scadenze del 2015 ammontavano a poco più di 50 milioni. La tendenza delle banche sarà di rinegoziare le emissioni in scadenza. Qui potrebbero sorgere i problemi. Non sarà facile convincere i risparmiatori a sottoscrivere questi prodotti dopo la cattiva fama che si stanno lasciando dietro. Inoltre va considerato che circa il 50% delle obbligazioni delle banche italiane è detenuto dalla clientela retail. Questo rappresenta un grande handicap. Le banche maggiori per piazzare i subordinati possono rivolgersi agli investitori istituzionali e non avranno grossi problemi; gli istituti più piccoli, che non hanno tale possibilità, vedranno prosciugarsi questa fonte di finanziamento e quindi dovranno fare maggiore affidamento sugli aumenti di capitale. Inoltre siccome questi prodotti sono percepiti come più rischiosi sarà più oneroso collocarli oltre che più difficile. D’altronde rinunciare a questi bond significa una riduzione del credito di 300 miliardi.
Allarme sui bond subordinati, nessuno li vuole
Nel 2016 ne vanno in scadenza 4,6 miliardi. Sarà difficile per le banche riuscire a piazzarli