Tensioni in Medio Oriente, un nuovo scenario macroeconomico
0 di 5
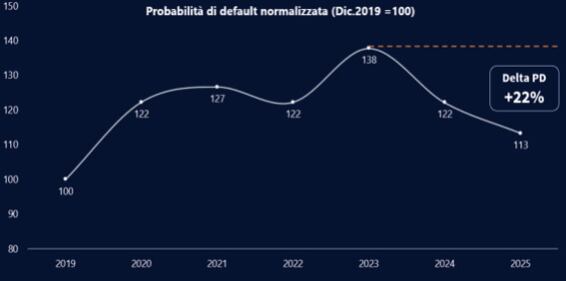
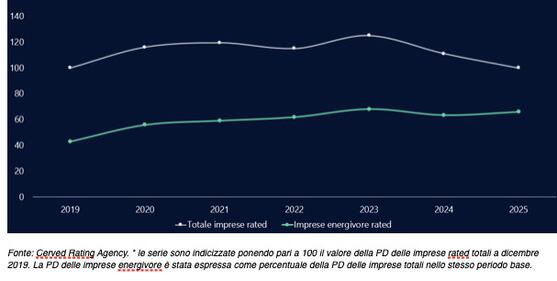
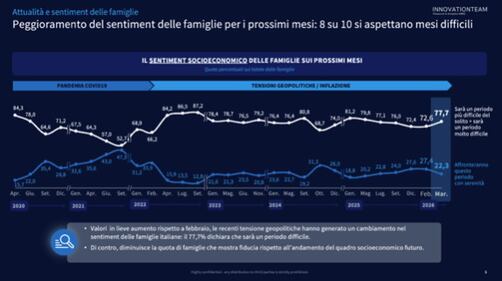
Una crisi prolungata e un nuovo shock energetico potrebbero portare la congiuntura economica italiana alla stagnazione nel triennio 2026-28. Il Termometro Italia di MBS Consulting rileva un’impennata delle preoccupazioni delle famiglie mentre Cerved Rating Agency stima un aumento della probabilità di default delle imprese del 22% in caso di shock energetico simile al 2022
L’attacco di Stati Uniti e Israele all’Iran genera gravi tensioni nell’area mediorientale e delinea un nuovo scenario macroeconomico internazionale, con immediati riflessi sull’economia italiana. Cerved, attraverso l’analisi dei dati e utilizzando i suoi modelli econometrici, ha rilevato che la stagnazione dell’economia e la contrazione dei ricavi delle imprese potrebbero concretizzarsi già nell’anno in corso. Cerved Rating Agency ha stimato un aumento della probabilità di default delle imprese del 22% nel caso in cui lo shock energetico fosse simile a quello verificatosi nel 2022. MBS consulting ha effettuato una rilevazione straordinaria del Termometro Famiglie mostrando un’impennata della preoccupazione delle famiglie in merito al contesto socioeconomico.
Lo scenario macroeconomico di Cerved
La nuova analisi Cerved incorpora gli effetti del recente attacco di Stati Uniti e Israele all’Iran e dell’estensione del conflitto mediorientale su scala regionale:
aumento del prezzo di petrolio e gas naturale: con conseguente incremento delle tensioni inflazionistiche sia nell’area euro che in Italia, entrambe fortemente dipendenti dalle forniture estere di gas e oil.
potenziale disruption della supply chain: alcune filiere potrebbero subire rallentamenti o fermarsi del tutto a causa del mancato transito delle forniture nello stretto di Hormuz.
chiusura del ciclo espansivo della Banca Centrale Europea: a fronte del rischio di un aumento dei prezzi la BCE potrebbe aumentare i tassi già nel corso del 2026.
Tutte queste dinamiche renderebbero più fragile la congiuntura economica italiana rendendola di fatto ferma nel triennio previsivo 2026-2028. Le cause sono da ricercare da un lato nell’indebolimento dei consumi privati, penalizzati dai nuovi rincari delle bollette energetiche e dei carburanti, dall’altro dalla stabilizzazione degli investimenti pubblici, che negli ultimi anni avevano contribuito in maniera significativa alla crescita grazie ai bonus edilizi e al PNRR.
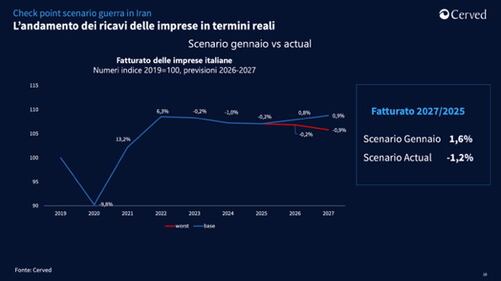
Le tensioni internazionali e la chiusura delle rotte mediorientali avrebbero un impatto anche sul commercio internazionale, già colpito dai dazi statunitensi, e porterebbero al calo sia dell’import che dell’export italiano. Le imprese potrebbero quindi subire una contrazione dei fatturati reali. Nello scenario attuale, i ricavi reali si porterebbero in area negativa, con una flessione del -0,2% nel 2026 e del -0,9% nel 2027. Il risultato complessivo nel biennio 2026-2027 risulterebbe in calo del -1,2% rispetto al 2025.
Stretto di Hormuz: gli impatti della crisi sui settori
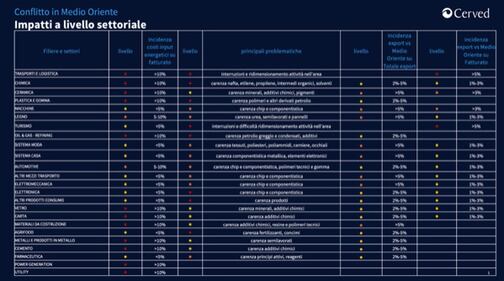
La crisi geopolitica nell’area del Golfo e il blocco dello Stretto di Hormuz stanno generando impatti immediati e trasversali sull’economia italiana, con ripercussioni differenziate tra settori produttivi, filiere industriali e comparti dei servizi.
Aumento dei costi degli input energetici: rincari di gas naturale, petrolio, combustibili industriali e energia elettrica stanno colpendo in modo particolarmente severo i settori più esposti dal punto di vista degli input energetici e chimici:
settori dipendenti dal gas: ceramica, piastrelle, carta, vetro, cemento e materiali da costruzione, laterizi, fonderie;
settori petrolio‑dipendenti: raffinazione, chimica, plastica e gomma;
power generation e filiera energetica;
trasporti aerei, marittimi, autotrasporto;
agricoltura, soprattutto per l’aumento del costo dei fertilizzanti e dei carburanti agricoli.
2. Gravi problemi logistici e interruzioni della supply chain. Il blocco dello Stretto di Hormuz e la deviazione del traffico marittimo internazionale determinano ritardi, costi aggiuntivi e difficoltà di approvvigionamento per filiere critiche:
trasporti marittimi e aerei, con ripercussioni sulla logistica nazionale e internazionale;
fertilizzanti e mangimi, con effetti sull’agroalimentare;
microchip e componentistica elettronica, fondamentali per automotive e meccanica;
prodotti del sistema moda (tessuti, filati, accessori, packaging), fortemente dipendenti da catene del valore asiatiche.